征信状况是影响个人住房贷款审批的核心因素,但金融消费者与商业银行对“征信不良”的认知存在显著差异。 个人通常仅凭“是否发生过逾期”这一单一维度进行主观判断;商业银行则基于风控模型、量化指标与行业经验,对借款人信用风险作多维度综合评估。 受限于信息不对称与专业知识差异,个人自认的“征信不好”未必构成实质性审批障碍,不宜仅凭经验妄下结论,最终应以商业银行专业审核为准。 一、法规依据 商业银行办理个人住房贷款,适用《个人住房贷款管理办法(试行)》(国家金融监督管理总局、中国人民银行 金规〔2026〕5号)。 其第七条明确借款人应同时具备多项条件,第三款为“信用状况良好”。 在实务中,银行对“信用状况良好”的判定主要看两方面:一是征信是否存在逾期记录;二是当前是否存在大额负债。 二、征信状况分级与房贷影响 1.无逾期(正常类)
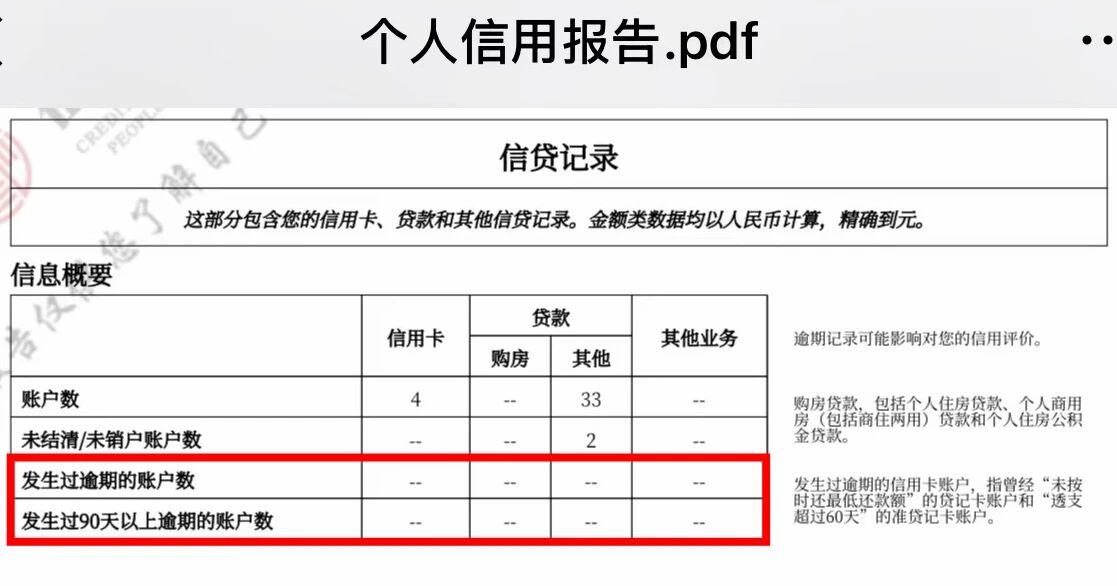
如上图所示,征信报告中“发生过逾期的账户数”与“发生过90天以上逾期的账户数”均为0,表明无不良信用记录,初步符合房贷审批要求。 需说明:账户数反映历史信贷记录,本身不是审查禁区;但若存在多笔未结清小额贷款,银行可能要求先结清以降低负债。 2.轻微逾期(关注类)
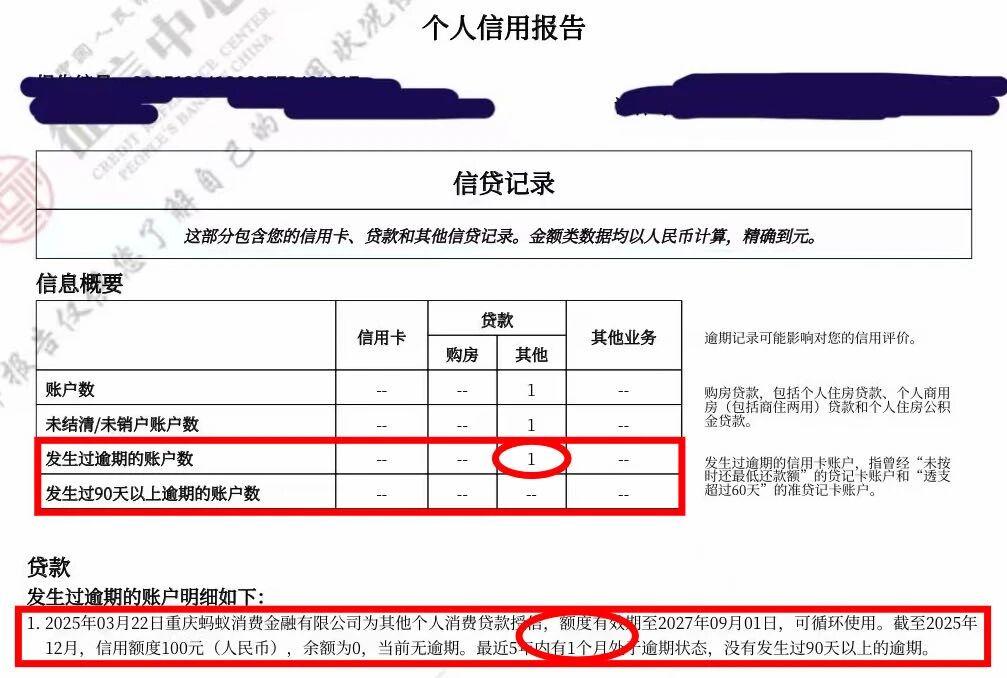
如上图所示,余额为0,逾期已结清。当前无逾期,最近5年内有1个月处于逾期状态,没有发生过90天以上的逾期。 依据《商业银行金融资产风险分类办法》,本金或利息逾期不超过90天,至少归为关注类。 实务中,若仅出现短期、小额逾期(如单次逾期1—30天)且已结清,多数银行在综合评估收入与负债后仍可受理,但可能要求提高首付比例或执行利率上浮。 3.连三累六(严重不良) “连三”指最近2年内连续3个月逾期;“累六”指最近2年内累计6次逾期(无论是否连续)。二者满足其一即触及多数银行准入红线。
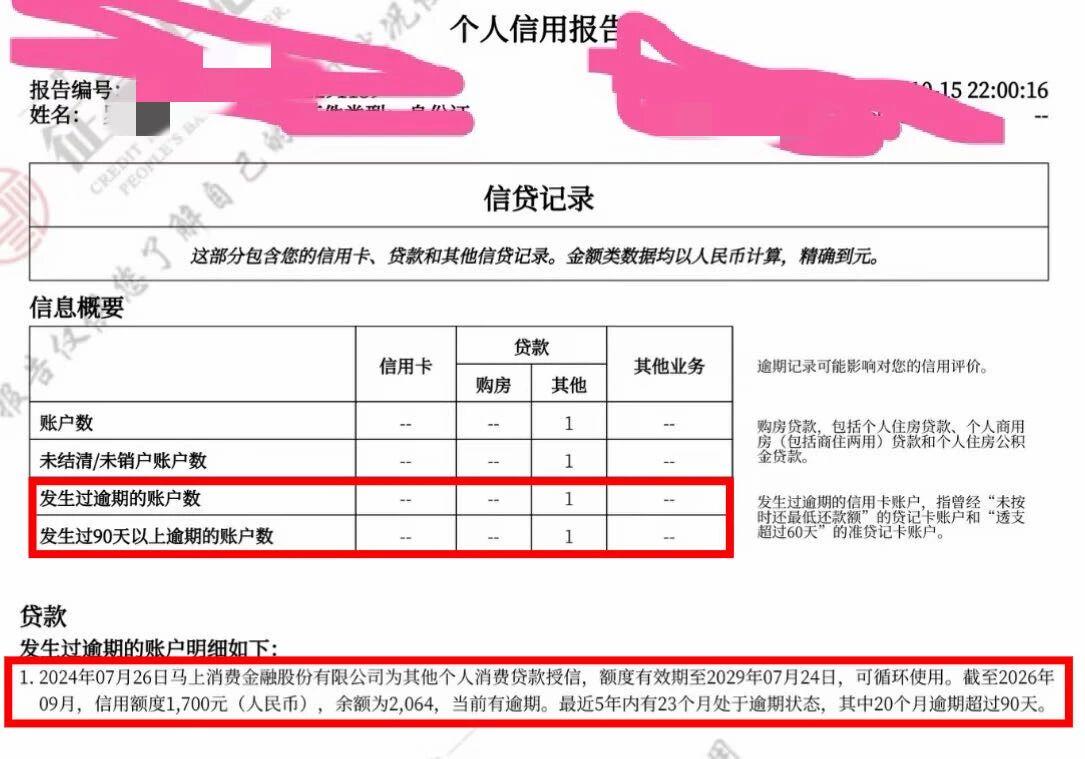
如上图所示,征信虽仅有一笔贷款逾期,但却属于严重不良信用记录。 当前有逾期,最近5年内有23个月处于逾期状态,其中20个月逾期超过90天。属损失类资产,为银行禁入类客户,无法办理房贷。 三、逾期记录保存与实际影响周期 《征信业管理条例》第十六条规定:不良信息自不良行为终止(欠款结清)之日起保存5年,期满删除。但“保留5年”不等于“影响5年”。 银行实务中着重看最近2年还款记录;逾期结清满2年、后续无新增违约,且其他条件达标时,部分银行可酌情受理,但非行业统一规则,须以拟贷银行预审结论为准。 四、还款能力与收入计算逻辑 《个人住房贷款管理办法》第十条要求:月房贷支出与收入比≤50%,月所有债务支出与收入比≤60%。 文中“月均稳定收入”指可验证的税后工资、租金、经营净收入等,非会计口径“可支配收入”。 示例:房贷月供5000元,则月均稳定收入至少1万元(2倍月供);若有共同借款人,收入可叠加。 若月均稳定收入1万元,则房贷月供+车贷+信用卡分期等所有债务月支出合计不得超6000元,且该6000元已包含房贷月供。既有负债越高,可承受房贷月供越低。 五、结语 办理房贷前,应打印完整征信、测算债务收入比,并向目标银行预审。轻微逾期非绝对障碍,关键在“已结清、满2年、收入覆盖负债”。以专业判断替代主观猜测,方能理性决策。 |


Archiver|手机版|小黑屋|「好口子网」
( 豫ICP备2025142106号-6 ) 
GMT+8, 2026-11-16 15:25 , Processed in 0.125709 second(s), 12 queries , Gzip On, Redis On.
Powered by Discuz! X3.4
© 2001-2017 Comsenz Inc.