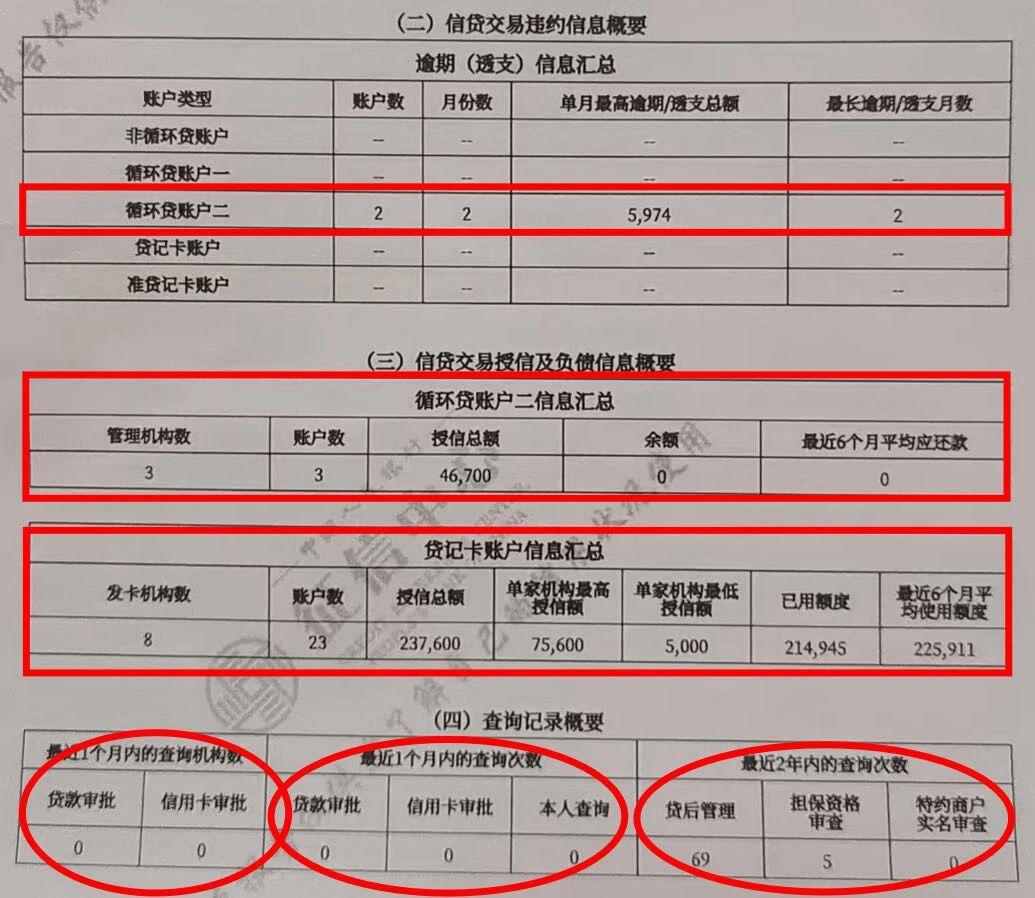
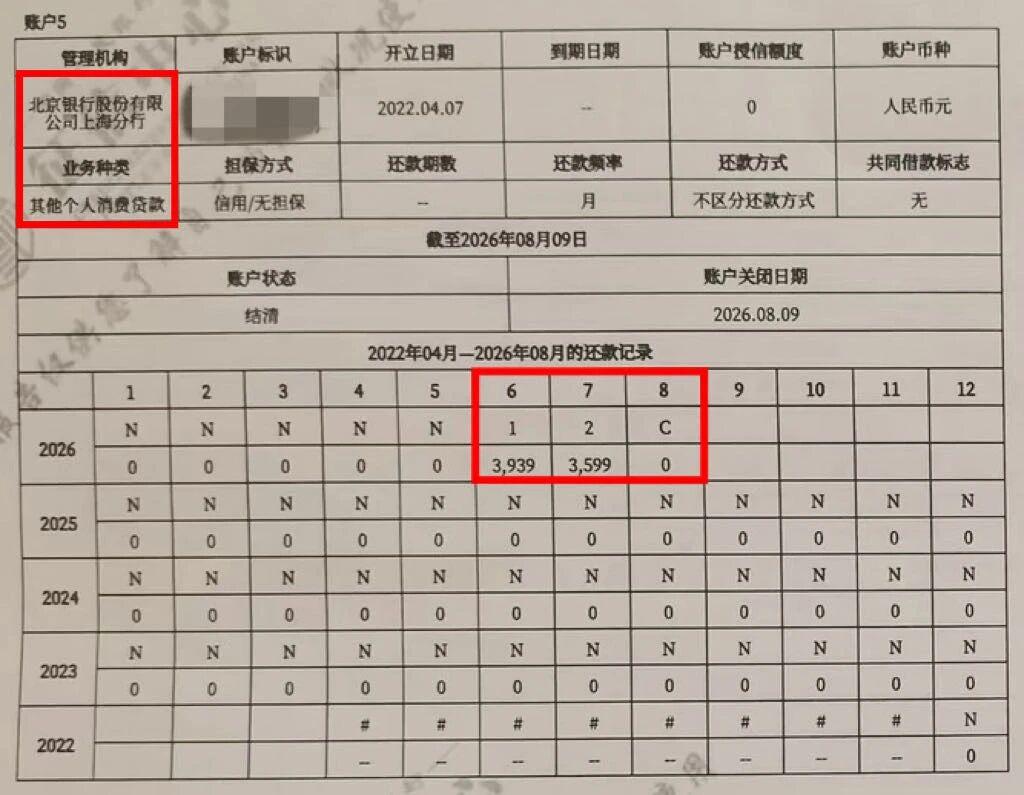
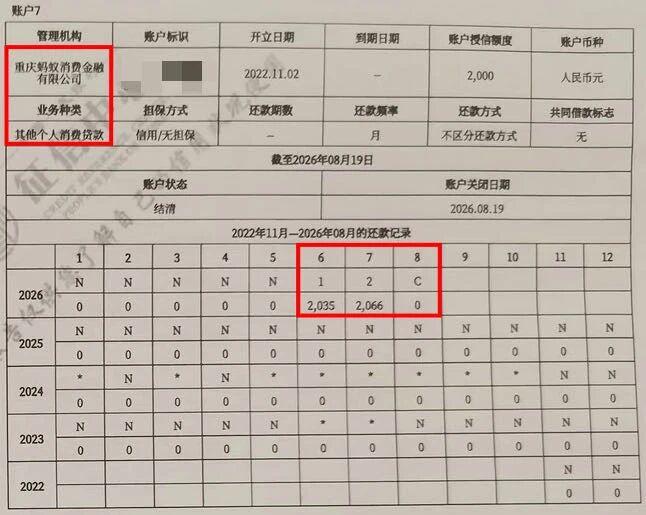
刘备三顾茅庐请诸葛亮出山,诸葛亮为报答知遇之恩,辅佐刘备建立蜀汉政权,并把自己的一生奉献给了蜀汉,真正做到了鞠躬尽瘁,死而后已。事在人为,只要诚意够,就没有难办的事。买房的意愿,还款的决心,比征信本身更值得信赖,没什么比一颗至诚的心更为珍贵。银行审批房贷,看的是申请人的综合信用。比起征信逾期,银行更为看重还款能力。 最近2年内,贷后管理查询69次,属信用卡售后例行检查,是银行主动查询征信,不表明申请人有贷款意图。最近2年内,仅有5次担保资格审查查询。最近1个月内,0次贷款审批查询,0次信用卡审批查询,说明卡主用卡习惯很好,没有以贷养贷行为,整体风险偏小。授信总额237600,已用额度214945,最近6个月平均使用额度225911,平均使用率达90.5%,信用卡使用率偏高了,应该降降使用额度,控制在50%以内较好。征信总共有2个账户数逾期,最长逾期2个月,单月最高逾期5974,逾期未满90天,通常属于轻微瑕疵,但具体影响仍由银行审核。 逾期账户7 逾期账户5和逾期账户7,都为2026年6月和2026年7月连续2个月逾期,且都在2026年8月时正常结清了。逾期都没超90天,2个账户数累计逾期4次,征信没连三累六,虽有逾期但不属严重不良。账户5和账户7的逾期结清时间一样,使用时间大多也重合。账户7是花呗,账户5是信用购,花呗和信用购虽同属支付宝生态,但征信报告中为两个独立账户,需分别关注。2026年6月和7月逾期,2026年8月正常结清,到2026年11月,逾期结清满3个月。逾期2个月不属于禁入类客户,自结清之日起满3个月,只要个人综合信用好,部分银行在特定条件下(如提高首付比例或接受利率上浮)方可受理房贷申请,若想通过率会更高,可等结清满6个月再办理房贷,届时征信逾期的影响会显著降低。房贷是抵押贷款,有房子做抵押,能对冲风险,银行对征信要求不苛刻,允许存在瑕疵,轻微逾期不影响办理房贷。贷款人应当着重考核借款人还款能力,根据当地房地产市场情况、借款人收入和债务状况等因素,合理设定借款人个人住房贷款的月房贷支出与收入比例上限和月所有债务支出与收入比例上限,其中月房贷支出与收入比控制在50%以下(含50%),月所有债务支出与收入比控制在60%以下(含60%)。
计算公式为:
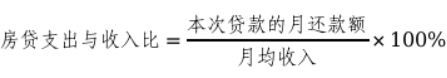
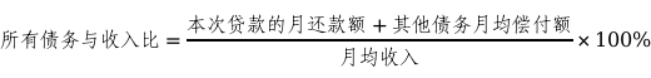
银行审批房贷,着重看的是借款人的还款能力,这个才是问题的关键所在。很多人房贷批不下来,并非征信问题,而是被收入所卡。 征信不好,银行可以放宽要求,但收入不够,真的没法放宽要求。稳定的经济收入来源,是保障房贷月供按时还款的根本。 根据《个人住房贷款管理办法(试行)》第十条规定,银行办理房贷审批,月收入一般是房贷月供2倍才行。例如房贷月供5000元,可支配收入需达到约1万元。若总负债过高或收入不足,即使征信无瑕疵也可能被拒。 不想把逾期想那么可怕,有点夸大征信作用了。房贷主要看的是还款能力,稳定收入是评估还款能力的重要基础,但不是唯一决定因素。申请前最好核对征信报告、结清证明、收入流水和全部月供,并向拟申请银行做预审。这样比只看逾期几个月更能判断房贷能否办理。 硬实力永远是第一位的,收入才是你办理房贷的底气,征信轻微逾期对审批的影响相对可控,但仍需结合整体资质综合评估。 |